Die Photovoltaikanlage ist montiert, der Zähler läuft und trotzdem bleibt eine wichtige Frage offen: Muss ich den Betrieb beim Finanzamt melden? Ich zeige, wann eine steuerliche Erfassung nötig ist, wie sie über ELSTER funktioniert, welche Rolle die Kleinunternehmerregelung spielt und warum die Anmeldung im Marktstammdatenregister ein separater Schritt ist.
Die wichtigsten Punkte für Betreiber einer PV-Anlage
- Keine pauschale Pflicht: Für bestimmte kleine private Anlagen kann die Meldung beim Finanzamt entfallen.
- ELSTER-Fragebogen: Wenn keine Vereinfachung greift, muss die steuerliche Erfassung grundsätzlich innerhalb eines Monats erfolgen.
- Kleinunternehmerregelung: Sie verhindert Umsatzsteuer auf Einspeiseerlöse, schließt aber den Vorsteuerabzug aus.
- MaStR nicht vergessen: Die Anlage muss unabhängig vom Finanzamt innerhalb eines Monats nach Inbetriebnahme registriert werden.
- Einkommensteuer: Begünstigte PV-Anlagen sind innerhalb bestimmter Leistungsgrenzen steuerfrei.
Muss jede PV-Anlage beim Finanzamt angemeldet werden?
Die kurze Antwort lautet: nicht immer. Wer eine typische private Dachanlage betreibt, ausschließlich den erzeugten Strom einspeist oder selbst verbraucht und die Kleinunternehmerregelung nutzt, kann unter bestimmten Voraussetzungen auf die Anzeige der Erwerbstätigkeit und den Fragebogen zur steuerlichen Erfassung verzichten.
Diese Vereinfachung gilt nicht automatisch für jede Solaranlage. Sie betrifft vor allem Betreiber, deren Tätigkeit sich auf eine begünstigte Photovoltaikanlage beschränkt. Auch eine steuerfreie Vermietung oder Verpachtung kann unter den genannten Voraussetzungen daneben bestehen. Das Finanzamt darf trotzdem später Unterlagen anfordern.
| Situation | Meldung beim Finanzamt | Was außerdem wichtig ist |
|---|---|---|
| Private Dachanlage, Kleinunternehmerregelung, keine weitere gewerbliche Tätigkeit | Kann unter der Vereinfachungsregelung entfallen | Registrierung im Marktstammdatenregister bleibt erforderlich |
| Verzicht auf die Kleinunternehmerregelung | Fragebogen über ELSTER in der Regel erforderlich | Umsatzsteuerliche Pflichten prüfen |
| Große Anlage, Freiflächenanlage oder gewerbliche Stromvermarktung | Steuerliche Erfassung erforderlich | Einkommensteuer und Umsatzsteuer getrennt prüfen |
| PV-Anlage als Teil eines bestehenden Unternehmens | Änderung oder Ergänzung der bisherigen steuerlichen Angaben nötig | Bestehende Steuernummer und Geschäftstätigkeit berücksichtigen |
Meine Empfehlung ist deshalb einfach: Zuerst die eigene Konstellation prüfen und nicht reflexartig irgendeinen Fragebogen ausfüllen. Wer die Vereinfachung nutzen kann, spart Verwaltungsaufwand. Sobald jedoch mehrere Anlagen, ein Unternehmen, eine Regelbesteuerung oder ungewöhnliche Vertragsmodelle ins Spiel kommen, ist die Meldung der deutlich sicherere Weg.
So funktioniert die steuerliche Erfassung über ELSTER
Ist der Fragebogen notwendig, wird er normalerweise elektronisch über Mein ELSTER an das zuständige Finanzamt übermittelt. Die allgemeine Frist beträgt einen Monat nach Aufnahme der Tätigkeit. Bei einer neuen Anlage sollte man die Unterlagen daher nicht erst nach der ersten Jahresabrechnung zusammensuchen.
Diese Angaben sollten bereitliegen
- persönliche Daten und Anschrift des Betreibers
- Datum der Inbetriebnahme beziehungsweise Aufnahme der Tätigkeit
- Leistung der Anlage in kWp
- Angaben zu Einspeisung, Eigenverbrauch und erwarteten Einnahmen
- Entscheidung für die Kleinunternehmerregelung oder die Regelbesteuerung
- Bankverbindung und gegebenenfalls die bereits vorhandene Steuernummer
Bei den erwarteten Umsätzen reicht eine realistische Schätzung. Ich würde dafür die voraussichtliche Einspeisevergütung, sonstige Stromerlöse und den wirtschaftlichen Wert des selbst verbrauchten Stroms berücksichtigen, soweit dieser steuerlich relevant ist. Eine möglichst hohe Zahl einzutragen, um vorsichtig zu wirken, bringt keinen Vorteil.
Was im Fragebogen besonders leicht verwechselt wird
Die Einkommensteuer und die Umsatzsteuer sind zwei getrennte Bereiche. Die Angabe, dass die Einnahmen aus einer begünstigten PV-Anlage einkommensteuerfrei sind, ersetzt daher nicht automatisch die Entscheidung zur Umsatzsteuer.
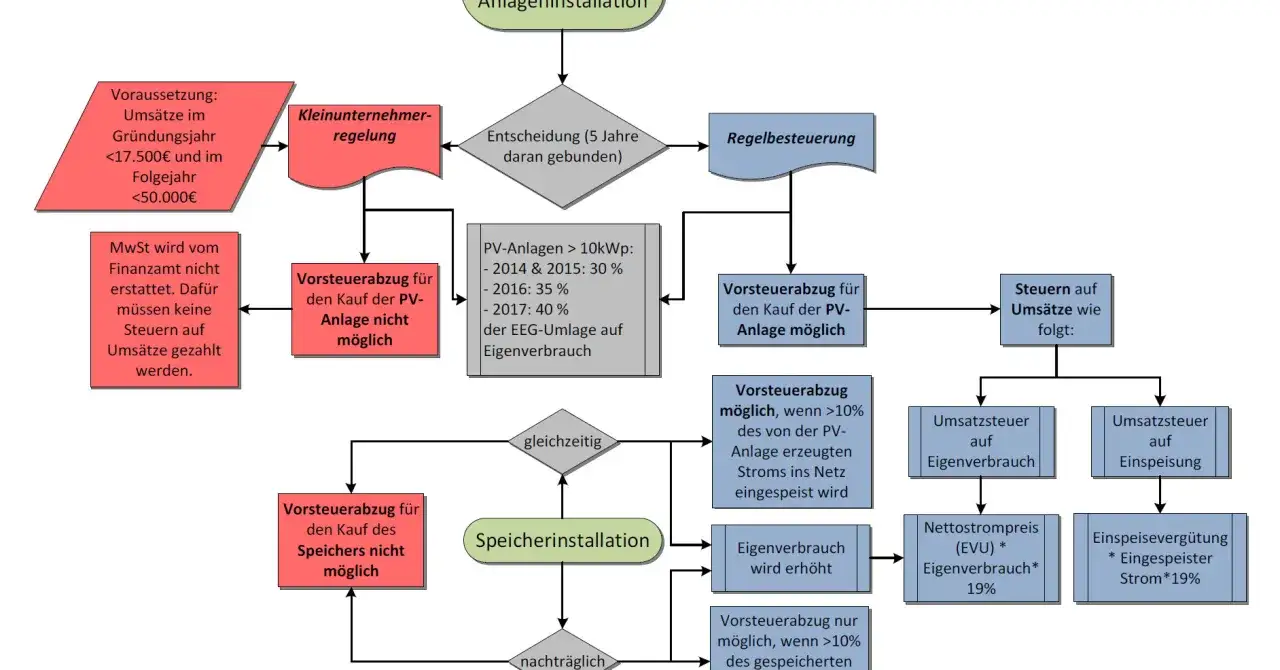
Wer die Kleinunternehmerregelung wählt, führt grundsätzlich keine Umsatzsteuer auf seinen Rechnungen ab und kann keine Vorsteuer geltend machen. Wer auf diese Regelung verzichtet, muss dagegen die umsatzsteuerlichen Pflichten einhalten. Der Verzicht bindet in der Regel für mindestens fünf Kalenderjahre.
Kleinunternehmerregelung oder Regelbesteuerung
Für viele private Anlagen ist die Kleinunternehmerregelung heute die unkompliziertere Lösung. Seit dem Nullsteuersatz für bestimmte Photovoltaikanlagen fällt beim Kauf und bei der Installation häufig ohnehin keine Umsatzsteuer an. Der frühere Vorteil, sich die Umsatzsteuer auf eine teure Anlage über den Vorsteuerabzug zurückzuholen, ist dadurch deutlich kleiner geworden.
| Kleinunternehmerregelung | Regelbesteuerung | |
|---|---|---|
| Umsatzsteuer auf Einspeisung | Keine gesonderte Umsatzsteuer | Umsatzsteuer nach den allgemeinen Regeln |
| Vorsteuerabzug | Nicht möglich | Grundsätzlich möglich, sofern Voraussetzungen erfüllt sind |
| Umsatzsteuer-Voranmeldungen | Meist deutlich weniger Aufwand | Je nach Fall erforderlich |
| Bindung | Keine freiwillige Regelbesteuerung | Verzicht auf Kleinunternehmerregelung meist fünf Jahre bindend |
| Typischer Einsatz | Private Dachanlage mit 0-Prozent-Rechnung | Besondere Unternehmensstruktur oder relevante Vorsteuerbeträge |
Die Kleinunternehmerregelung ist keine Steuerbefreiung für alle Lebensbereiche, sondern eine Vereinfachung bei der Umsatzsteuer. Bei einer kleinen Anlage mit bereits umsatzsteuerfreiem Kauf ist sie aus meiner Sicht häufig sinnvoll. Bei einer größeren gewerblichen Anlage, umfangreichen Investitionen oder weiteren umsatzsteuerpflichtigen Umsätzen sollte man die Rechnung genauer prüfen.
Für die Umsatzgrenzen gelten seit 2025 grundsätzlich 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Jahr. Bei einer Neugründung gelten besondere Regeln für das erste Jahr. Entscheidend ist außerdem der Gesamtumsatz des Unternehmers, nicht nur die Einspeisevergütung der Solaranlage.
Welche Steuergrenzen im Jahr 2026 entscheidend sind
Bei der Einkommensteuer greift für viele Anlagen die Steuerbefreiung nach § 3 Nummer 72 EStG. Für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert wurden, gilt grundsätzlich eine Grenze von 30 kW peak je Wohn- oder Gewerbeeinheit. Zusätzlich darf die maßgebliche Gesamtleistung begünstigter Anlagen eines Steuerpflichtigen grundsätzlich 100 kW peak nicht überschreiten.
Bei einem Einfamilienhaus ist eine Anlage mit 12 kWp daher normalerweise unproblematisch. Bei einem Mehrfamilienhaus muss die Zahl der selbstständigen Wohneinheiten betrachtet werden. Eine Anlage mit 45 kWp kann bei drei Wohneinheiten begünstigt sein, während dieselbe Leistung auf einem Einfamilienhaus die maßgebliche Grenze überschreitet.
Die Befreiung betrifft unter anderem Einnahmen aus der Einspeisung und den Eigenverbrauch. Sie bedeutet aber nicht, dass jede Photovoltaikanlage unabhängig von ihrer Größe steuerlich folgenlos bleibt. Freiflächenanlagen, umfangreiche gewerbliche Konstruktionen oder Anlagen oberhalb der Grenzen müssen gesondert beurteilt werden.
Lesen Sie auch: Photovoltaik richtig ausrichten - Süd oder Ost-West?
Der Nullsteuersatz ist etwas anderes
Der häufig erwähnte Nullsteuersatz von 0 Prozent betrifft vor allem die Lieferung und Installation bestimmter Solarmodule, wesentlicher Komponenten und Batteriespeicher. Er sagt zunächst nichts darüber aus, ob der Betreiber eine Einkommensteuererklärung abgeben oder die Anlage beim Finanzamt anzeigen muss.
Genau diese Trennung wird in der Praxis oft übersehen. Eine Rechnung ohne Umsatzsteuer macht die Registrierung im Marktstammdatenregister nicht überflüssig und ersetzt auch keine steuerliche Prüfung bei einer gewerblichen oder größeren Anlage.
Finanzamt, Marktstammdatenregister und Netzbetreiber nicht verwechseln
Die drei Stellen verfolgen unterschiedliche Ziele. Das Finanzamt prüft steuerliche Pflichten, der Netzbetreiber kümmert sich um Netzanschluss und Abrechnung, und das Marktstammdatenregister erfasst die energiewirtschaftlichen Daten der Anlage.
| Stelle | Aufgabe | Typische Frist |
|---|---|---|
| Finanzamt | Steuerliche Erfassung und Einordnung der Einnahmen | In der Regel innerhalb eines Monats, sofern keine Vereinfachung greift |
| Marktstammdatenregister | Registrierung des Betreibers und der Stromerzeugungsanlage | Innerhalb eines Monats nach Inbetriebnahme |
| Netzbetreiber | Netzanschluss, Zähler und Abrechnung der Einspeisung | Nach den Vorgaben des jeweiligen Netzbetreibers |
Die Registrierung im Marktstammdatenregister darf nicht mit der steuerlichen Anmeldung verwechselt werden. Für die Frist zählt die Inbetriebnahme der Anlage, nicht erst die erste Einspeisung oder der Einbau des Zählers. Eine verspätete Registrierung kann Auswirkungen auf Zahlungen nach dem EEG haben.
Auch eine Gewerbeanmeldung ist bei einer privaten Dachanlage nicht automatisch der nächste Schritt. Ob sie erforderlich ist, hängt von der konkreten Tätigkeit, der Rechtsform und den örtlichen Umständen ab. Bei einer reinen privaten Kleinanlage sollte man diese Frage nicht pauschal mit Ja beantworten.
Typische Fehler bei der Anmeldung vermeiden
Der häufigste Fehler ist, das Finanzamt, das Marktstammdatenregister und den Netzbetreiber als dieselbe Anmeldung zu behandeln. Ich würde deshalb eine kleine Checkliste führen und jede Registrierung separat dokumentieren. So lässt sich später nachweisen, wann welche Meldung erfolgt ist.
- Frist versäumt: Die MaStR-Registrierung wird erst nach der ersten Abrechnung erledigt.
- Steuerarten vermischt: Einkommensteuerbefreiung und Kleinunternehmerregelung werden als dasselbe behandelt.
- Falsche Leistungsgrenze: Maßgeblich ist nicht immer die Modulanzahl, sondern die relevante Leistung in kW peak und die Zahl der Einheiten.
- Zu frühe Regelbesteuerung: Der Verzicht auf die Kleinunternehmerregelung wird erklärt, obwohl wegen des Nullsteuersatzes kaum Vorsteuer anfällt.
- Unterlagen fehlen: Kaufvertrag, Rechnung, Inbetriebnahmeprotokoll, Einspeisevertrag und MaStR-Bestätigung werden nicht aufbewahrt.
Die Unterlagen sollten mindestens so lange geordnet abgelegt werden, wie steuerliche Nachfragen oder Aufbewahrungspflichten möglich sind. Besonders hilfreich sind ein Anlagenblatt mit kWp-Leistung, Inbetriebnahmedatum, Betreibername und Zählernummer sowie die erste Abrechnung des Netzbetreibers.
Bei mehreren Eigentümern, einer vermieteten Immobilie, einer Freiflächenanlage, einer Gesellschaft oder einer Anlage deutlich oberhalb der Begünstigungsgrenzen würde ich die Entscheidung nicht allein anhand einer Internet-Checkliste treffen. Eine kurze steuerliche Beratung ist dann meist günstiger als eine spätere Korrektur mehrerer Jahreserklärungen.
Mit einer kleinen Dokumentation bleibt die PV-Steuer überschaubar
Für die typische private Anlage lautet meine praktische Reihenfolge: steuerliche Einordnung prüfen, MaStR registrieren, Unterlagen sichern und die Umsatzsteuerentscheidung bewusst treffen. Greift die Vereinfachungsregelung des Finanzministeriums, ist eine separate Anmeldung beim Finanzamt möglicherweise nicht nötig. Bestehen Zweifel oder liegen besondere Umstände vor, ist die elektronische steuerliche Erfassung der sichere Weg.
Wer diese Schritte sauber trennt, muss aus der Photovoltaikanlage kein kompliziertes Nebenunternehmen machen. Entscheidend sind weniger Formulare als die richtige Einordnung von Leistung, Gebäude, Umsatzsteuerstatus und Betreiberstruktur.